
החודש נגמר, החשבוניות עדיין לא כולן הוזנו, ספק מרכזי ממתין לתשלום ובעל העסק מנסה להבין אם יש מספיק כסף למשכורות. זה הרגע שבו השאלה על ניהול כספים פנימי או חיצוני מפסיקה להיות שאלה תפעולית והופכת להחלטה עסקית. הבחירה הנכונה משפיעה על התזרים, על איכות הנתונים, על העמידה בדרישות הרשויות ובעיקר על היכולת לקבל החלטות בזמן.
אין פתרון אחד שמתאים לכל עסק. חברה עם עשרות עובדים, מלאי מורכב ומחלקות פעילות זקוקה למבנה שונה מעצמאי שמעניק שירותים או מחנות אינטרנטית בתחילת דרכה. המטרה אינה לבחור בין עובד במשרד לבין ספק חיצוני לפי הרגל או מחיר בלבד, אלא לבנות מערך שנותן לעסק שליטה, סדר ומידע שאפשר לסמוך עליו.
מה כולל ניהול כספים בפועל?
ניהול כספים אינו מסתכם בהנהלת חשבונות ובהגשת דיווחים. אלה רכיבים חיוניים, אבל עסק שמנוהל היטב צריך לראות את התמונה הרחבה: מתי כסף צפוי להיכנס, אילו תשלומים עומדים לצאת, מה מצב הגבייה, האם הרווח הגולמי נשחק ומה נדרש כדי לעמוד בהתחייבויות הקרובות.
בפועל, המערך יכול לכלול הפקת חשבוניות וקבלות, קליטת מסמכים, התאמות בנקים וכרטיסי אשראי, תשלומי ספקים, גבייה מלקוחות, הכנת שכר, בקרה על תקציב, מעקב תזרים והפקת דוחות ניהוליים. בעסקים מסוימים מתווספים גם ניהול מלאי, עבודה מול בנקים, טיפול במטבע חוץ או תמיכה בהתרחבות לשווקים אחרים.
ככל שהעסק גדל, עולה הצורך להפריד בין פעולה חשבונאית לבין בקרה ניהולית. דיווח תקין על העבר חשוב, אך בעל עסק חייב גם לקבל תמונה עדכנית של השבועות והחודשים הבאים. ללא תמונה כזו, רווח על הנייר עלול להסתיר מחסור ממשי במזומן.
ניהול כספים פנימי או חיצוני: ההבדל המהותי
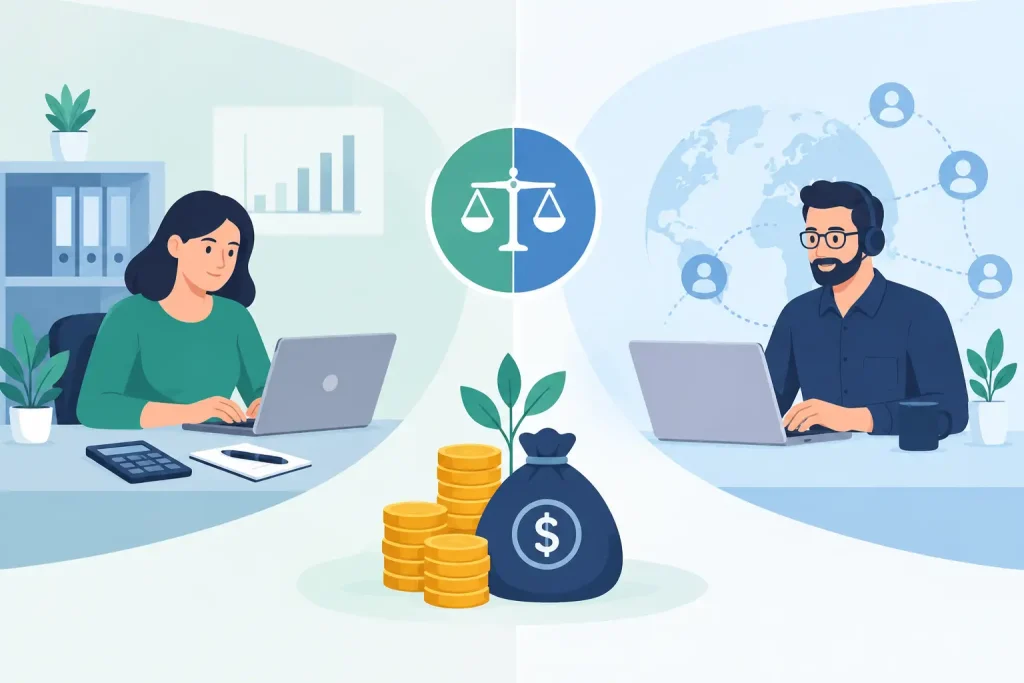
ניהול פנימי מבוסס בדרך כלל על מנהל או מנהלת כספים, מנהל חשבונות, חשב שכר או צוות שלם המועסק ישירות בעסק. האנשים נמצאים בתוך הארגון, מכירים את העובדים, את הלקוחות ואת תהליכי העבודה היומיומיים. במודל חיצוני, העסק מקבל שירות מגורם מקצועי חיצוני שמבצע את העבודה, מפעיל מערכות ומספק בקרה ודוחות לפי ההיקף שנקבע.
ההבדל אינו רק במקום שבו העבודה מתבצעת. הוא קשור למבנה העלויות, לרמת המומחיות הזמינה, לגיבוי במקרה של היעדרות ולמידת הגמישות שהעסק צריך. עובד פנימי יכול להיות קרוב מאוד לפעילות ולהגיב במהירות לשינויים, אך העסק נושא בעלויות שכר, הכשרה, ניהול, חופשות והחלפה. מיקור חוץ מאפשר לקבל מעטפת מקצועית רחבה יותר בלי להחזיק את כל התפקידים במשרה מלאה, אך דורש תהליך עבודה ברור ושיתוף מידע רציף.
מתי ניהול כספים פנימי הוא הבחירה הנכונה?
ניהול פנימי מתאים במיוחד לארגונים שבהם יש נפח פעילות גבוה וקבוע, תהליכים מורכבים או צורך בזמינות מיידית לאורך יום העבודה. לדוגמה, חברה עם מחסן, רכש יומיומי, מספר רב של ספקים, מערך שכר גדול או כמה יחידות פעילות עשויה להרוויח מאיש כספים שיושב בתוך הארגון ומכיר כל חריגה בזמן אמת.
היתרון הגדול הוא הקרבה לעסק. איש הכספים הפנימי יכול להשתתף בישיבות, לעבוד מול מנהלי המחלקות, לאתר בעיות לפני שהן גדלות ולבנות שגרות שמתאימות בדיוק לאופן הפעילות. כאשר יש שימוש נרחב במערכת כמו פריוריטי, נוכחות פנימית יכולה גם לסייע בהטמעת תהליכים אחידים בין המכירות, הרכש, המלאי והכספים.
עם זאת, כדאי לבחון את העלות המלאה ולא רק את השכר החודשי. עובד אחד אינו תמיד מספיק כדי לכסות הנהלת חשבונות, שכר, גבייה, תשלומים, בקרה פיננסית ודוחות ניהוליים. אם הידע מרוכז אצל אדם יחיד, היעדרות, עזיבה או עומס חריג עלולים ליצור תלות מסוכנת. גם עסק שמעסיק צוות פנימי זקוק לעיתים לבקרה חיצונית ולליווי מקצועי נקודתי.
מתי מיקור חוץ לניהול כספים נותן יתרון?
מיקור חוץ מתאים לעסקים שרוצים יכולת ניהולית מסודרת, אך עדיין אינם זקוקים או אינם יכולים להצדיק מחלקת כספים מלאה. עצמאים, חברות שירותים, עסקים בצמיחה וחברות בע״מ עם פעילות בינונית יכולים לקבל כך מעטפת שמותאמת לנפח האמיתי שלהם, בלי לשלם על משרה מלאה שאינה מנוצלת.
היתרון אינו רק חיסכון בעלויות קבועות. ספק מקצועי מביא ניסיון ממגוון עסקים, נהלי עבודה, גיבוי של צוות ולעיתים גם מומחיות בתחומים שאדם אחד אינו מחזיק בהם במלואם. במקום להסתמך על עובד יחיד, העסק נהנה מרצף תפעולי ומגישה לאנשי מקצוע נוספים בעת הצורך.
המודל גם גמיש יותר. בתקופת הקמה אפשר להתחיל בהנהלת חשבונות, דיווחים ותזרים בסיסי. כשהעסק מתרחב, אפשר להוסיף גבייה, תקציב, תשלומים, דוחות לפי מרכזי רווח ובקרה על יעדים. כך ניהול הכספים גדל עם העסק במקום להפוך להוצאה כבדה עוד לפני שיש בה צורך.
החיסרון האפשרי הוא מרחק מהפעילות היומיומית. אם מסמכים נשלחים באיחור, אישורי תשלום מתעכבים או בעלי התפקידים בעסק אינם משתפים מידע על עסקה גדולה, גיוס עובד או שינוי בתנאי ספק, גם השירות המקצועי ביותר לא יוכל לייצר תמונה מדויקת. הצלחת מיקור החוץ נשענת על הגדרת אחריות, לוחות זמנים ותקשורת קבועה.
אל תבחרו לפי מחיר חודשי בלבד
הצעת מחיר נמוכה עשויה להיראות אטרקטיבית, אך השאלה החשובה היא מה העסק מקבל בפועל. האם יש רק טיפול במסמכים ודיווחים, או גם בקרה על חריגות? האם תקבלו דוח שתוכלו להבין ולקבל ממנו החלטה? מי מטפל בפנייה דחופה, ומה קורה כאשר יש עומס או היעדרות?
עלות של ניהול כספים צריכה להיבחן מול הסיכון של טעויות, קנסות, גבייה לא מסודרת, תשלום כפול לספק או החלטה עסקית שמתקבלת על בסיס נתונים חלקיים. לעיתים שירות זול שאינו כולל בקרה יעלה יותר בטווח הארוך. מנגד, אין טעם לשלם על מעטפת רחבה מדי אם העסק קטן, פשוט ויציב ואינו משתמש ברוב השירותים.
כדאי לבקש פירוט ברור של תחומי האחריות: מי מפיק חשבוניות, מי בודק התאמות, מי אחראי על גבייה, באיזו תדירות מתקבלים דוחות, מה זמן התגובה ומה כלול במחיר. שקיפות כזו מונעת פערי ציפיות ומאפשרת לבנות שיתוף פעולה יעיל.
מודל משולב: פתרון נכון לעסקים רבים
במקרים רבים, הבחירה אינה חייבת להיות פנימית או חיצונית בלבד. מודל משולב מאפשר לעסק להשאיר פעולות שדורשות קרבה יומיומית בתוך הארגון, ולהעביר החוצה את העבודה המקצועית, הבקרה והדיווחים. למשל, עובד פנימי יכול לרכז מסמכים, להפיק הזמנות ולתאם מול ספקים, בעוד צוות חיצוני מטפל בהנהלת החשבונות, בהתאמות, בשכר, בתזרים ובדוחות.
היתרון הוא חלוקת עבודה מדויקת. העסק שומר על שליטה תפעולית ועל זמינות, ובמקביל מקבל סטנדרט מקצועי, גיבוי וראייה רחבה. זהו מודל יעיל במיוחד לעסקים שצמחו מעבר לשלב שבו בעל העסק יכול להחזיק הכול בעצמו, אך עדיין אינם זקוקים למחלקת כספים מלאה.
בא.ש אקטיב ניהול כספים במיקור חוץ נבנה בהתאם למבנה העסק, לקצב הפעילות ולמטרות הצמיחה שלו. הדגש אינו רק על טיפול שוטף במסמכים, אלא על יצירת תשתית שמאפשרת להבין את המספרים, לשמור על סדר ולפעול בביטחון.
איך לקבל החלטה שמתאימה לעסק שלכם?
לפני שבוחרים מודל, בחנו ארבעה גורמים: נפח הפעילות החודשי, מורכבות התהליכים, הצורך בזמינות מיידית ורמת השליטה שקיימת כיום. עסק שבו בעלים מבזבזים שעות על רדיפה אחרי מסמכים ותשלומים כבר משלם מחיר, גם אם אין סעיף כזה בדוח ההוצאות.
שאלו את עצמכם האם הנתונים הכספיים זמינים בזמן, האם אתם יודעים מה מצב התזרים לחודש הקרוב והאם יש אדם שמזהה בעיה לפני שהיא הופכת למשבר. אם התשובה אינה ברורה, הצורך אינו בהכרח בעוד עובד או בעוד ספק, אלא במבנה עבודה מדויק יותר.
החלטה טובה מתחילה במיפוי פשוט של מה קורה היום ומה חסר: פעולות תפעוליות, דיווחים, בקרה, גבייה או מידע ניהולי. משם אפשר להגדיר מי מבצע כל פעולה, באיזו מערכת, באיזו תדירות ומי אחראי לאשר אותה.
עסק אינו צריך לבחור את המודל המרשים ביותר, אלא את זה שמאפשר לו לעבוד מסודר, לשמור על שקיפות ולפנות זמן לניהול ולצמיחה. כשהמספרים מגיעים בזמן ומישהו באמת מסתכל עליהם, קל יותר לזהות הזדמנות, לעצור חריגה ולקבל החלטה נכונה לפני שהלחץ מנהל את העסק.