
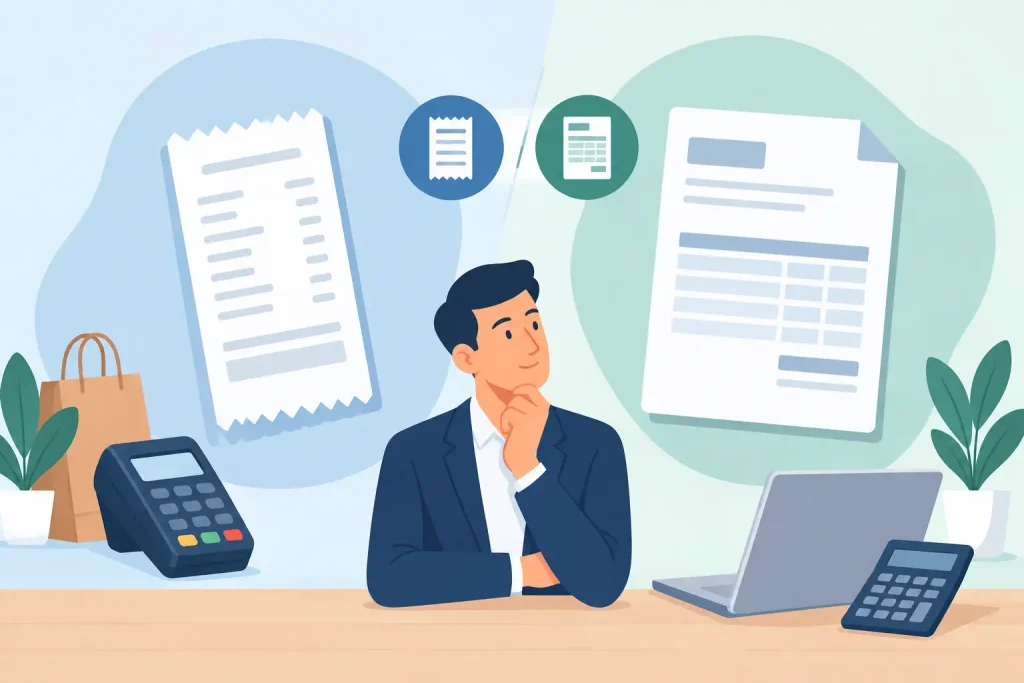
כסף נכנס לחשבון, הלקוח מבקש מסמך, ואתם צריכים להחליט מה להוציא. דווקא בנקודה הזו מתרחשות טעויות שעלולות לייצר בלבול מול הלקוח, פערים בספרים ודיווחים לא מדויקים. ההבדל בין קבלה מול חשבונית אינו סמנטי: כל מסמך מתעד אירוע אחר, נושא משמעות חשבונאית שונה ומונפק במועד שונה.
עסק שמסדר את המסמכים בזמן יודע מה נגבה, מה עדיין פתוח לתשלום, איזה מע״מ עליו לדווח ומה מצב התזרים האמיתי שלו. עסק שמנפיק מסמכים באופן אקראי עלול לגלות מאוחר מדי שהכסף התקבל בלי קבלה, שהחשבונית לא תואמת את התשלום או שהלקוח לא יכול לקזז מס תשומות. לכן כדאי להבין את ההיגיון שמאחורי כל מסמך, ולא רק לעבוד לפי הרגל.
קבלה מול חשבונית: ההבדל הבסיסי
קבלה היא אישור לכך שהתקבל תשלום בפועל. היא מונפקת ביום שבו הכסף התקבל, בין אם מדובר בהעברה בנקאית, אשראי, מזומן, צ׳ק או אמצעי תשלום אחר. הקבלה צריכה לשקף את אופן התשלום ואת פרטיו הרלוונטיים, למשל מספר צ׳ק או ארבע ספרות אחרונות של כרטיס האשראי לפי הצורך.
חשבונית מתעדת את העסקה עצמה: מכירת מוצר, מתן שירות או חיוב לקוח. היא מבהירה מה סופק, באיזה סכום, למי ובאילו תנאים. אולם המונח חשבונית כולל כמה מסמכים שונים, ולכל אחד מהם תפקיד מדויק. כאן נוצר חלק גדול מהבלבול.
חשבונית עסקה היא דרישת תשלום או תיעוד של העסקה, אך אינה מסמך שמאפשר ללקוח לקזז מע״מ. חשבונית מס, לעומתה, מונפקת על ידי עוסק מורשה או חברה בע״מ במקרים המתאימים, כוללת מע״מ ומאפשרת ללקוח שהוא עוסק מורשה לקזז מס תשומות בכפוף לתנאי החוק. כאשר העסקה והתשלום מתבצעים יחד, נהוג להנפיק חשבונית מס-קבלה, שמשלבת את שני התפקידים במסמך אחד.
מתי מוציאים קבלה ומתי חשבונית?
הכלל החשוב ביותר הוא פשוט: קבלה מוציאים עם קבלת התשלום. לא בסוף השבוע, לא כשמתפנים ולא לאחר התאמת הבנק החודשית. אם לקוח שילם היום בהעברה, גם אם ההעברה עדיין בהמתנה טכנית, יש לטפל בתיעוד בהתאם למועד קבלת אמצעי התשלום ולכללי הנהלת החשבונות החלים על העסק.
מועד הוצאת חשבונית מס תלוי בין היתר בסוג העסקה ובבסיס הדיווח של העסק. בעסקאות מסוימות החיוב במע״מ נוצר עם ביצוע העסקה, ובעסקאות אחרות – בעיקר אצל נותני שירותים מסוימים – הוא עשוי להיות קשור לקבלת התמורה. אין כלל אחד שמתאים לכל עסק, ולכן מי שמעניק שירותים, עובד בפרויקטים ארוכים או מקבל מקדמות צריך להגדיר תהליך מסמכים שמתאים לאופי הפעילות שלו.
לדוגמה, מעצבת גרפית שסיימה פרויקט ושלחה ללקוח דרישת תשלום יכולה להוציא חשבונית עסקה. כאשר התשלום מתקבל, היא תנפיק קבלה, או חשבונית מס-קבלה אם היא עוסק מורשה והנסיבות דורשות חשבונית מס במועד זה. חנות שמוכרת מוצר ומשלמת במקום תנפיק בדרך כלל חשבונית מס-קבלה, משום שהמכירה והתשלום מתרחשים באותו מעמד.
מעמד העסק משנה את המסמכים שאפשר להנפיק
עוסק פטור אינו גובה מע״מ ולכן אינו רשאי להנפיק חשבונית מס. הוא יכול להנפיק חשבונית עסקה או דרישת תשלום ללקוח, וכאשר הוא מקבל תשלום עליו להנפיק קבלה. העובדה שלקוח מבקש חשבונית אינה הופכת את העסק לעוסק מורשה ואינה מאפשרת להוסיף מע״מ למסמך.
עוסק מורשה וחברה בע״מ גובים מע״מ ומדווחים עליו בהתאם לכללים החלים עליהם. לכן הם יכולים להנפיק חשבונית מס, וכאשר התקבל תשלום – גם קבלה. במקרים רבים, כאמור, המסמך המתאים הוא חשבונית מס-קבלה אחת. הבחירה אינה עניין של נוחות בלבד, אלא של עמידה בחובות התיעוד והדיווח.
חשוב גם להבחין בין לקוח פרטי ללקוח עסקי. לקוח פרטי בדרך כלל זקוק למסמך כדי לתעד את התשלום או לצורך החזר, בעוד לקוח עסקי עשוי להזדקק לחשבונית מס תקינה לצורך קיזוז מע״מ. מבחינת העסק המנפיק, חובת ההנפקה נקבעת לפי סוג העסקה והמעמד שלו, לא רק לפי הבקשה של הלקוח.
מה קורה כשמנפיקים מסמך לא נכון?
טעות נפוצה היא להנפיק חשבונית מס לפני שהתקבלה התמורה, אף שהעסק מדווח במודל שבו החשבונית אמורה להיות מונפקת בעת קבלת התשלום. טעות אחרת היא לקבל העברה בנקאית ולהנפיק רק חשבונית עסקה, בלי קבלה. בשני המקרים הספרים אינם משקפים במדויק את האירוע, והמעקב אחר יתרות הלקוחות נפגע.
גם הפקת חשבונית מס במקום קבלה אינה פתרון. חשבונית מס מעידה על עסקה וחיוב במע״מ, אך אינה בהכרח מאשרת שהכסף התקבל. אם הלקוח שילם, יש לתעד גם את התשלום. לעומת זאת, קבלה לבדה לא תמיד מספיקה ללקוח עסקי שזקוק לחשבונית מס כדי לקזז תשומות.
כאשר מתגלה טעות, לא מוחקים מסמך כאילו לא היה. מסמכים חשבונאיים צריכים להישמר ברצף ובשקיפות. דרך התיקון תלויה בסוג המסמך, בשלב שבו התגלתה הטעות ובשאלה אם העסקה בוטלה, השתנתה או זוכתה. לעיתים הפתרון הוא מסמך זיכוי, ולעיתים נדרש תיקון מתועד במערכת. פעולה פזיזה עלולה ליצור בעיה גדולה יותר מהטעות המקורית.
ארבע בדיקות לפני שלוחצים על הפקה
לפני הנפקת מסמך, כדאי לעצור לחצי דקה ולבדוק ארבעה דברים:
- האם מדובר בעסקה שבוצעה, בתשלום שהתקבל, או בשניהם יחד?
- מהו מעמד העסק שלכם: עוסק פטור, עוסק מורשה או חברה בע״מ?
- האם הלקוח זקוק לחשבונית מס לצורך קיזוז מע״מ?
- האם הסכום, שיעור המע״מ, פרטי הלקוח ואמצעי התשלום נכונים?
הבדיקה הזו מונעת הרבה יותר מאי-נעימות מול לקוח. היא מונעת רישומים כפולים, יתרות לקוח שגויות, קושי בהתאמות בנק וסגירת חודש עמוסה במיוחד. ככל שמספר העסקאות גדל, המחיר של כל טעות קטנה גדל איתו.
מסמכים דיגיטליים: נוחות אינה פוטרת מבקרה
מערכת דיגיטלית יכולה לחסוך זמן רב: היא שומרת על מספור רציף, מפיקה מסמכים במהירות, מאפשרת לשלוח אותם ללקוח ומרכזת נתונים לצורך הנהלת חשבונות. אבל תוכנה אינה מחליטה במקומכם אם מדובר בתשלום, בעסקה, במקדמה או בביטול. את ההיגיון העסקי והחשבונאי עדיין צריך להגדיר נכון.
כדאי לבנות תהליך קבוע: מי אחראי להוציא מסמכים, תוך כמה זמן לאחר קבלת תשלום הם מופקים, איך מטפלים במקדמות, ומה עושים כאשר לקוח משלם במספר תשלומים. בעסק עם עובדים או מחלקת מכירות, ההגדרות האלו קריטיות במיוחד. אם המכירה, הגבייה והנהלת החשבונות עובדות על נתונים שונים, נוצרת שחיקה שקטה בתזרים ובבקרה.
מקדמות, תשלומים חלקיים וביטולים
מקדמה היא תשלום לכל דבר, ולכן דורשת תיעוד מתאים במועד קבלתה. אין צורך להמתין לסיום הפרויקט כדי להוציא קבלה על כסף שכבר התקבל. בהמשך, כאשר משלימים את העבודה או מבצעים חיוב נוסף, יש לוודא שהמסמכים משקפים את יתרת העסקה ואת הקשר למקדמה ששולמה.
בתשלומים חלקיים חשוב לשמור על התאמה מלאה בין המסמכים לבין הגבייה בפועל. אם לקוח שילם בשלושה תשלומים, רצוי שיהיה אפשר להבין בקלות מה התקבל, מה נותר לגבייה ולאיזו חשבונית כל תשלום קשור. זהו הבסיס לניהול תזרים אמין, ולא רק לסדר טכני בתיקייה.
ביטול עסקה דורש טיפול מדויק לא פחות. החזר כספי, הנחה שניתנה לאחר הפקת חשבונית או ביטול שירות שכבר חויב עשויים לדרוש מסמך זיכוי. אין להניח שכל זיכוי הוא אותו דבר, במיוחד כשמעורב מע״מ או כשהתשלום כבר דווח. בדיקה קצרה לפני הפעולה יכולה למנוע תיקונים מול הרשויות בהמשך.
סדר במסמכים הוא שליטה בעסק
הבחנה נכונה בין קבלה לחשבונית מאפשרת לכם לראות תמונה נקייה: מה מכרתם, מה גביתם, מה עוד פתוח ומאיזה סכום נגזר דיווח המע״מ. זו תשתית שמאפשרת לקבל החלטות טובות יותר על תמחור, אשראי ללקוחות, הוצאות וצמיחה.
בעלי עסקים לא צריכים להפוך למומחי מסמכים כדי לנהל עסק נכון, אבל הם כן צריכים תהליך ברור וליווי מקצועי כשיש ספק. בא.ש אקטיב אנו רואים בסדר החשבונאי לא רק חובה בירוקרטית, אלא כלי שמחזיר לבעל העסק זמן, ודאות ושליטה. כשכל תשלום מקבל את המסמך הנכון בזמן, העסק יכול להתרכז במה שבאמת מקדם אותו.